「二人で家計を負担しているが、たまにどちらが負担するかもめることもある。」
「相手がどのくらい貯金しているか知らない。」
「お互い忙しくて、家計管理について話し合うタイミングが合わない。」
共働き世帯が増えている今、こんなお悩みありませんか?
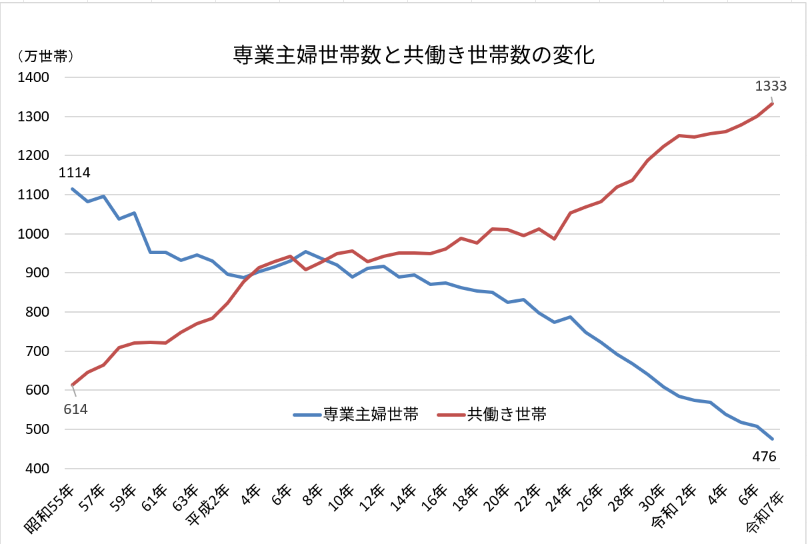
専業主婦世帯は夫が非農林業雇用者で妻が非就業者の世帯、共働き世帯は夫婦ともに非農林業雇用者の世帯。平成23年(2011年)は岩手・宮城・福島の3県を除く。平成30年(2018年)以降は専業主婦世帯の定義が一部変更(詳細は脚注※1)。
上のグラフは、独立行政法人労働政策研究・研修機構のウェブサイトに公表されているデータを基に作成したものです。※1
1980年(昭和55年)では、専業主婦の世帯数が共働き世帯数を大きく上回っていましたが、1997年(平成9年)以降それは逆転し、2025年(令和7年)時点の共働き世帯数は専業主婦世帯数の約2.8倍になっています。
また、同じ2025年で、妻が64歳以下の世帯に限った場合は、共働き世帯数1,254万世帯、専業主婦世帯数358万世帯であり、約3.5倍となります。※2
夫婦の働き方の変化により、家計管理の在り方も変化していると思われます。
では、令和の今、どのような家計管理が求められているのでしょうか?
先に私の結論をいうと、「口座は別、目的は共有、全体像は共有」とする方法です。
今回は、令和の時代における共働き世帯の家計管理について、過去の時代を振り返りながら考えていきます。
昭和、平成の家計管理
家計の管理の仕方は、夫婦の働き方や、その時代の風潮と深く結びついています。まずは、昭和の時代を振り返ってみましょう。
興味深いデータがあります。「夫は外で働き,妻は家庭を守るべき」という考え方に賛成か反対かをたずねた調査です。1979年(昭和54年)の結果では、「賛成」「どちらかといえば賛成」という回答が男性75.6%、女性70.1%と、ともに7割を超えていました。※3
昭和の時代は “夫が働き妻が家を守る”、そんな家族の在り方が受け入れられやすい時代だったようです。
その場合の家計はシンプルに考えることができます。もし、働いて収入を得る人1人に依存しているならば、1つの財布で家族の生活費を賄い、老後までその方法が続きます。家計管理も1人が担うことが可能と思われます。
1986年(昭和61年)に男女雇用機会均等法が施行され、働く場において、男女が公正に扱われるように時代が変化していきます。
平成に入り、共働き世帯は増加していきます。
当時はまだ男女の賃金格差や固定的な性別役割分担意識が残り、家計管理の在り方はまさに「斑模様」といった状態ではなかったかと推察されます。
先ほどの「夫は外で働き,妻は家庭を守るべき」という考え方について、2004年(平成16年)の調査結果では、「賛成」「どちらかといえば賛成」は男性49.7%、女性41.2%と5割以下に変化しています。※3
共働き世帯では、それぞれが生活費を出し合いつつも、自己管理する部分も増えたりします。2人の間に収入に格差がある場合は、生活費の負担がどちらかに偏ることもあります。
共に働きながら、生活費や家事の負担がどちらかに偏ることで、不満を抱えることも出てくるでしょう。
そして、家計管理が一部は共同、一部はどちらかに任せるようなやり方の場合、ある意味では昭和時代のシンプルな一元管理よりも、ブラックボックスになってしまう部分が生じることが考えられます。
令和における変化
1989年(平成元年)、男性一般労働者を100とした場合の女性一般労働者の給与水準は60.2であったものが、2025年(令和7年)時点では、76.6までに上昇しています。※4
まだまだ、格差はあるものの、その差は徐々に縮まっています。
一般的な統計ではなく限られた対象者から見る傾向とはなりますが、ある家計診断・相談サービスを運営する企業が利用者530名を対象としたアンケート結果があります。
この中で令和の時代に結婚した夫婦の回答は、共働きは86.1%、そして家計管理について「財布は別々(2人の収入から一定の生活費をそれぞれ出し、残りは個別管理)」という回答が73.0%となっています。※5
男女間の意識も対等であることが当たり前とされる中、何より「個」をリスペクトする風潮があるように感じます。
そして、令和時代の特徴として挙げられるのは、“貯蓄から投資へ”という流れと、“キャッシュレス化”の拡がりではないでしょうか。
2024年より新NISA制度が始まったことにより、その保有口座数は急激に増加しています。特に20歳代から50歳代の増加は顕著であるといえます。
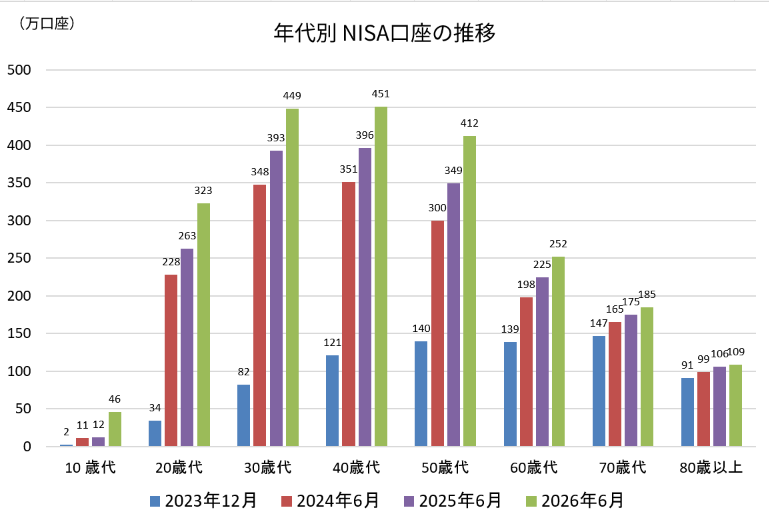
出典:日本証券業協会:NISA及びジュニアNISA口座開設・利用状況調査結果(全証券会社)>時系列データ>「証券会社におけるNISA口座開設・利用状況(四半期調査)」2023年までのNISA及び2024年以降のNISA 【注】2023年12月は、現行の新NISA制度が始まる前(旧制度)の数値です。制度が異なるため、2024年6月以降との単純な比較には注意が必要です。
NISA口座の保有がすぐに資産運用に直結しない場合もあると思いますが、口座数が継続して増加していることで、資産運用への関心が高まっていることがわかります。
子どもの教育資金、老後資金などの大きな金額については、分担しながらも共同で貯蓄するといった方法とは別に、資産運用による資産形成という選択肢が出てきたということです。
資産運用を行うには、それぞれの投資方針とリスク許容度が絡んでくるため、ここを無理に2人で完全に一致させようとすると、かえってストレスや衝突の原因になりかねません。
自分自身の長期目標のための資金については、それぞれの裁量で各自が責任を持つ、そしてお互いがそれを認識するというようなケースも出てくるでしょう。
また、キャッシュレスの普及についても、経済産業省が算出した2025年(令和7年)のキャッシュレス決済比率は58.0%となっており、堅調に上昇していると報告されています。※6
キャッシュレスの時代だからこそ家計管理の透明性を高めることができます。
キャッシュレス決済等によって記録される支出データを活用することで、家計の状況を把握し、その記録を残すこともできるからです。
運用次第では、共同で負担する部分について、データを基に検討できるため、「曖昧さ」を減らすこともできます。
決済手段はキャッシュレスを含め複数あり、どれを選ぶのかについてはそれぞれの判断基準があるため、一概にすべてをデータ化というわけにはいきません。
しかし、家計管理にデータを活用することで管理そのものの手間を減らし、お互いの情報を共有しながらの話し合いができるような環境が整ってきたと思われます。
家計をつくる“4つの箱”
家計管理の相談においては、私は「家計を4つの箱に分ける」ということをよく話します。
- つかう箱:日常の生活資金
- まもる箱:非常用の生活防衛資金
- ためる箱:使う時期が近い将来に到来する、使途が明確な資金
- ふやす箱:当面使う時期が到来しない、資産運用できる資金
前述の令和婚の夫婦のアンケート結果において、7割以上が「別々の財布(二人の収入から一定の生活費をそれぞれ出し、残りは個別管理)」を選択しているという1つの傾向を参考とするのであれば、家計の箱も「個人」と「共同」と分けて考えるのは現実的かもしれません。
- 共同のつかう箱
家族の日常生活費(住宅費・水道光熱費・食費・日用品費・通信費など) - 共同のまもる箱
不測の事態にそなえる資金。家族の日常生活費の6カ月~1年分が目安。 - 共同のためる箱
教育費、家族旅行費など、近い将来必要とする家族のための資金 - 共同のふやす箱
老後資金など、遠い将来に必要となる家族のための資金
共働き世帯のこれらの4つの箱について、「個人」のものと「共同」のものを両立させる場合、どういうふうに分けて管理していくのか、それが重要になってきます。
その方法について、あくまでも一例としての提案ですが、こんなやり方はいかがでしょうか?
令和スタイルの提案
① 分担割合を決める時は、家計だけでなく生活含めて考える
どう家計を分担するかは、夫婦それぞれの考え方によってさまざまです。正解などありません。
収入に合わせて支出割合を決めようと提案した夫に、敢えて折半を申し出た妻という例もあります。
家族が居心地よく暮らすために分け合うやり方は、お互いが納得して決めることが一番です。
ただし、家計をどう分けて負担するか決める際には、家事・育児についても、どうお互いが分担するか一緒に話し合うことをお勧めします。その場合のポイントは2つです。
〇 収入、働き方、得意・不得意を考慮して、家計および家事・育児の分担を決める
〇 一度決めた割合は「当面の間」のものとし、状況の変化に応じて見直す
お金も時間も労働も有限で価値あるものであり、家計と生活の両方を支え合ってこそ、家族の営みは成り立つものです。
どう支え合うかを一緒に話し合うことで、お互いの価値観の再認識になるかもしれません。
② 共同のつかう箱(日常生活費)について
共同で出し合う方法としては、住宅費や食費などの各支出項目別でどちらが支出するのかを決める方法があります。
前提として、年間で現状それぞれいくらくらいかかるのか、知っておく必要があります。
そして、話し合って決めた家計の分担割合に応じて、支出項目の担当分けをします。仮に6:4とするなら、その金額に合うように各項目を振り分けるのです。
この方法の良い点は、共同の財布とするための口座をつくる必要がないことです。
それぞれ自分名義の口座から、自分の選んだ決済手段で支出することができます。
例えば、ある夫婦の場合はこんな感じです。
夫:住宅費、水道光熱費
妻:食費、日用品費
※ 通信費は、それぞれ自分の分を負担する(共同のつかう箱から除外)
また、共働き世帯の家計相談では「共通の財布をつくり出し合う」ということを聞くことがあるかもしれません。しかし、日本では、一般的な銀行預金口座は、1人の名義で開設することになります。
この場合、家族の日常生活費を共同で出し合う際は、決済用口座として、片方の名義で口座を作り、もう一方が分担部分を入金します。そして代理人カードやクレジットカードの家族カードを活用したりして、「共同利用する口座」として運用することが考えられます。
いずれの方法にしろ、各支出項目の明細は記録・保存するようにしましょう。
日常生活費を常に知っておくのは家計管理にとっての原則であるばかりでなく、分担割合を見直す際の材料になります。
③ 共同のまもる箱(生活防衛資金)は分けて持つ
まもる箱は万一の時のための資金です。ある一定額の資金を別置きして保有します。
不測の事態はどちらに起きるかわかりません。その原資は共同で負担しますが、いざという時に「すみやかに」出金できるようにお互いが保有して管理します。
金額の目安としては、一般的には生活費の6カ月から1年分と言われていますが、実際にいくら準備するか、どう分けて持つかは夫婦次第です。
この資金は、安心につながる“お守り”の役目があります。安心できる金額は人により異なるので、個人別で上乗せすることもあると思います。
④ 共同のためる箱について
旅行資金、子どもの教育費、住宅購入の頭金など、2人で共同で計画的に貯める資金については、どう準備しますか?
個人的には、共同のためる箱については、口座の共同利用はせずに、それぞれで貯めて情報を共有することをお勧めします。
共同目的のための資金は、個人の口座とは分けてそれ専用の口座で貯めます。口座を分けておけば、情報共有する際も残高開示が容易だからです。
例えば、共通の家計簿アプリを使うことでそれらの口座を紐づければ、情報を常に2人で共有することも可能です。
もし、共同で利用する貯蓄用口座をつくりたいとするのであれば、前にも記載しましたが、いずれか1人の名義で作成することになります。
各自が別々の口座で貯めていくよりも、共同で1つの口座で貯めれば、チームであることの認識が高まり、金額が積みあがっていくことで生まれるモチベーションが、その継続をサポートしてくれるという利点があります。
一方、日常生活費の口座と違って、口座残高が高額になったり、継続して入金が連続したりすることを考えた場合、後日、名義人への「贈与」とみなされる可能性はゼロではありません。
また、万が一、名義人の意思能力の低下・死亡などによって口座が凍結したり、離婚などで財産分割する際にもめたりしないとも限りません。
この方法を選択するならば、名義人ではない方がお金を入金する際は、手渡しや現金での口座への直接入金は避けて必ず「振込」で行います。後から資金の出所や負担状況を確認できるように、次のことを行うようにしましょう。
〇 振込・取引履歴の保存
必ずデジタルまたは紙で保存しておきましょう。万が一のトラブルの際、「自分の資金がいくらこの口座に入っているか」を客観的に証明できるようにするためです。
〇 振込メモの活用
振り込む際は、振込時のメモ欄に「共同貯蓄拠出分」や「教育費負担分」など、どういう資金なのかを記載する習慣をつけましょう。
ただし、上記のことを行ったとしても、税務上の財産の帰属は、原資の出所や管理・運用の実態などを踏まえて判断されることには注意が必要です。
⑤ 共同のふやす箱と老後資金
ふやす箱は、資産運用のための箱です。
資産運用は投資方針とリスク許容度によりその投資先・投資方法が異なります。それぞれの裁量で管理していくことになります。
しかし、その資金使途が家族のためのものである部分(共同のふやす箱)の残高については情報共有しましょう。
2人のセカンドライフを支えるのは、2人の公的年金が基本になります。
これまでの分担割合および仕組み、そして共同の目的の資金についても、これまでの方法が踏襲されると思います。
給与あるいは報酬が、年金に置き換わっただけです。
しかし、その年金で足りないかもしれません。その場合の不足分はお互いが話し合って、補てんしていくことになると思います。
老後資金をどのくらい準備すべきか、将来に向けてのキャッシュフロー表を作成し、どちらか一方が遺される場合も含めて、見通しを立てていくことをお勧めします。
その上で、それぞれがどう老後資金準備をしていくか話し合ってはいかがでしょうか。
老後資金についても、現役時代から「共同の老後資金」と「個人の老後資金」を区別して資産形成を行い、どう運用するかはそれぞれが責任を持ちつつ将来に向けて資産形成をし、その共同部分の進捗状況(残高)は情報共有するようにするとお互いが安心です。
⑥ 年に2回程度の作戦会議を実施する
2人の日常生活についてお互いが納得できるように分担しても、環境の変化などで歪みが出てくることがあります。
ぜひ、定期的に2人でミーティングを行いましょう。頻度はそれぞれで決めることですが、家計の決算として少なくとも半年に1回程度は、実施するようにしてはいかがでしょうか。
2人の現在、未来の生活を支えるファイナンシャル・プランについて、ぜひ意見を交わす機会を設けてください。
そこで、家計、家事・育児ともに負担に偏りがないか確認し、必要なら見直しを行います。
生活費、共同目的の貯蓄状況をお互いに確認、今後の計画なども話し合います。
家計簿アプリやクレジットのデータなどあれば、よりお互いがどれだけ負担しているかを明確にした上で話し合うことができます。
私が提案する令和の家計管理は、口座は別、目的は共有、全体像は共有するというスタイルです。基本の生活費や共同の貯蓄は協力しつつも、それ以外の個人の部分はそれぞれの責任と裁量で行うということになります。
各自の責任と裁量で行うということは、家計に影響のないように自己管理するという意味が含まれます。
実は強い昭和スタイル
昭和スタイルについて、ちょっと考えにくいと思う人もいるかもしれませんが、経済的な視点でいうと、1つの財布での一元管理には大きな強みがあります。
2人の収入を完全に合算し、生活費や貯蓄をまとめて最適化できるためです。それぞれが支出することでありがちな何らかの費用の二重払いなどを防ぎ、お小遣い制などで自由裁量の資金をコントロールすれば、支出の無駄を省き、より多くの資金を貯蓄に回しやすくなります。
また、資産運用においても、投資方針が一致していれば(あるいは家計を握る1人に完全にお任せできれば)、効率的な運用が可能になります。
一方で、この方法には注意点もあります。家計の情報が管理する側に偏りやすく、もう一方が全体像を把握しにくくなること、また、離婚や離職、万一の際に、一方が自分の資産状況をつかめていないと困る場面が出てくることです。だからこそ、一元管理を選ぶ場合は、「お任せ」ではなく、定期的に全体像を共有する仕組みをあわせて持つことが大切です。
すべてを別々にするのではなく、「運命共同体」として2人が深く納得した上で、投資などの方針も含めて考え方を共有できるのであれば、あえて昭和スタイルを令和流にアレンジして取り入れるのも、大いに一理ある選択肢と言えます。
結局、最後のコツは思いやり
どんなに合理的な家計管理の方法を選んだとしても、それが永遠に完璧に機能するわけではありません。
すべての家計管理の方法にも言えることかもしれませんが、うまくいくコツは、ルールに固執せず、互いに声を掛け合うことで現状を把握しやすくすることです。
半年に1度程度のミーティングをと提案しましたが、経済環境、働き方、子どもの進学など、柔軟なタイミングで話し合えることが大切です。
そして、お互いに思いやるということも外せないポイントです。
前述で出てきた夫婦(夫が住居・水道光熱費担当、妻が食費・日用品担当)の場合、休日に買い物に出たら、たまに夫側から「今日はいいお肉を買おう」といって、その日の食材費を自ら出してくれることがあるそうです。
そして、妻側は、最近エアコンがフル稼働であるため、「夏の間は少し光熱費を負担しようか」と声掛けをするそうです。
決められたルールをただこなすのではなく、お互いの負担や頑張りに気づき、柔軟にフォローし合う。そんな「思いやり」こそが、令和の共働き家計を円滑に続けていくための一番のコツなのだと思います。
※1 資料出所:総務省「労働力調査特別調査」(平成13年(2001年)以前)、「労働力調査(詳細集計)」(平成14年(2002年)以降)。独立行政法人労働政策研究・研修機構「図12 専業主婦世帯と共働き世帯」統計表をもとに筆者作成。専業主婦世帯の定義:平成29年(2017年)以前は妻が非就業者(非労働力人口および完全失業者)、平成30年(2018年)以降は厚生労働白書、男女共同参画白書に倣い、妻が非就業者(非労働力人口および失業者)。平成25年(2013年)〜平成28年(2016年)、平成30年(2018年)〜令和3年(2021年)は、国勢調査の基準人口の更新に伴い、過去との比較ができるよう調整された数値。
※2 内閣府男女共同参画局「男女共同参画白書 令和8年版」本編>1>特集>特-5図 共働き世帯数と専業主婦世帯数の推移(妻が64歳以下の世帯)より
※3 内閣府男女共同参画局「男女共同参画白書 平成19年版」図表>第1部>特集>第3図 「夫は外で働き,妻は家庭を守るべき」という考え方について(日本)より
※4 内閣府男女共同参画局「男女共同参画白書 令和8年版」本編>1>I>第2章>2-4図 男女間所定内給与格差の推移より
※5 株式会社400F「オカネコ 結婚に関する意識調査」家計診断・相談サービス『オカネコ』調べより 調査期間:2025年2月5日(水)~2025年2月9日(日)、回答者:全国の『オカネコ』ユーザー530人(男性347人、女性183人)
※6 経済産業省 ニュースリリース「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日)より
※本記事は、2026年10月時点の法制度等および情報による内容です。今後変更となる可能性があります。
2026年10月7日