最近になって、「住宅を購入するかどうか」のお悩み相談を見聞きすることが増えてきました。
これまで低金利で住宅ローンを組める時代が続いていましたが、今、金利のある世界となり、今後の住宅ローン金利の上昇傾向を不安視する声も聞こえます。
住宅ローンを組んで住宅を購入するという決断が、以前よりも重みを増しているのかもしれません。
今回は、「住宅を購入するのか、それとも賃貸を続けるのか」それを検討するとき、どんな視点で判断するのかを考えます。
購入・賃貸の各支出総額での試算
「今、家賃に20万円払っている。今後30年間支払うと考えたら7,200万円。住宅を買った方がいいのでは?」
そこだけを考えると「そうだな」となりそうです。まずは、例をあげて比較をしてみましょう。
【比較する案件の前提】
〇 購入:6,000万円のマンション物件。頭金1,000万円+ローン(金利2%・返済期間30年)で購入
〇 賃貸:月額賃料20万円(共益費5,000円)の物件に居住
上記の前提で、それぞれ30年間居住した場合のコストの試算は次のとおりです。
各項目の金額の設定はあくまで一例として概算計上しております。
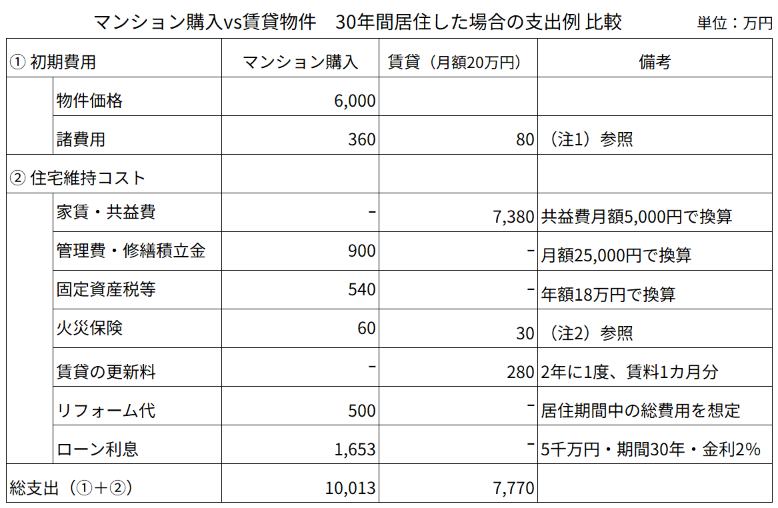
注1)マンション購入の諸費用は物件価格の6%を計上。賃貸の諸費用は家賃4カ月分を計上。
注2)マンション購入は年2万円、賃貸は「家財保険」と「借家人賠償責任特約」で年1万円を想定。
注3)住宅ローン控除等は考慮せず。
上記表における購入側からみた総支出の差額は、+2,243万円です。
ここで、「賃貸有利?」との判断は早計です。
住宅費はどちらが得かわからない
先ほどの比較表は居住して30年経過時点の数字です。
購入と賃貸は、条件や前提が変われば、金銭面で比較した結果は変わります。
① 住宅を売却する場合
住宅を購入した場合、それは資産となって売却できる可能性があります。
もし30年経過時点で、上記の物件を仮に当初価格の半額である3,000万円売却した場合、売却費用を差し引いた購入側の実質支出は7,133万円となります。賃貸側の7,770万円と比較すると、購入側の支出が637万円少なくなり、この条件では購入した方が有利ということになります(売却費用は売却価格の4%程度、税は考慮せず)。
② 50年間居住し続ける場合
売却しないで、50年居住とした場合はどうなるでしょうか?
住宅を所有する側はローンの返済は終わりますが、リフォーム代については倍の合計1,000万円かかるとします。
購入側の支出試算は1億1,513万円、賃貸側は1億2,910万円となり、差額は▲1,397万円です。この場合も購入が有利となりました。
③ ローン条件を変更した場合
ローンの条件によっても、購入側の支出は大きく変わります。
借入額、返済期間、金利をどう設定するかで、ローン利息に違いが出てくるのです。
例えば、仮に借入金5,000万円、期間40年、金利3%とすると、ローンの利息は約3,592万円となり、期間30年、金利2%との場合と比べると利息だけで+1,939万円もアップします。
なお、上記の比較表に物価等の上昇は考慮していません。
賃貸物件においても、上記の表では賃料の上昇はないものと設定しているので、もし賃料に変化があれば、それは結果に影響します。
ここまで説明すると、「なんかどっちもどっちだね」となったりしていませんか?
比較することそれ自体について、私は意味があると思います。
特に住宅の購入を検討する際、「自分たちの場合は、どのような条件なら賃貸よりお得になるのか?」について、数字で比較することは合理的な判断をするための材料になるからです。
住宅の購入か賃貸か、どちらが金銭的に有利かは、まさに人それぞれです。
何年居住するのか、ローンを組むのか、売却を予定しているのかなど、その人の想定する条件で結果は異なります。
ぜひ、自分に合った条件で、かつ想定できる複数のシナリオで比較検討してみてはいかがでしょうか?
ただし、比較表作成による試算結果は、あくまでも目安です。
実際には、金利、資産価値、物価などの変動で、長期の住宅にかかる資金計画は不確実性を孕んでいるからです。
着目すべきは住宅費の固定性?
住宅の購入と賃貸について議論する際によく言われるのが、「住宅を購入したら、居住地が固定されて転居が難しくなり、状況に合わせて住まいを変える柔軟性は失われる」という点です。
これは、居住地や建物だけの話ではありません。
住宅を購入する際に、多くの人は “住宅ローン” を組みます。
住宅ローンは長期にわたる契約です。実はここが大きく賃貸と違うところです。
賃貸は転居することで、住み替えによって住居費を見直す余地があります。
しかし、住宅ローンは一度組んでしまうと、これからの収入の使い道をある程度固定することになります。言い換えれば、将来の収入の一部を住宅に捧げることを意味します。
かつて、バブル期の住宅ローン変動金利の基準金利は年8%を超えていました。
その後、金利は徐々に低下し、長らく低金利時代が続いたのは周知のとおりです。
そして、現在、金利は上昇局面を迎えて “金利のある世界” となりました。
最近の金利の動きは、住宅費という長期資金計画の「不確実性」を高め、特に変動金利型の場合、金利が上昇し続ければ、毎月の返済額や総返済額が増加し、生活費を圧迫することになりかねません。
住宅費はローンだけではなく、住宅を維持するコスト(管理費・修繕積立金、火災保険、固定資産税など)が別途かかります。
住宅ローンを検討する際は、毎年の収入の手取り額から、想定する返済額と住宅維持コストを差し引いていくら残るかを確認してください。
“手取り額と住宅費の差額”、それがあなたの家計において基本的な生活費や教育費、老後に向けての資金などの原資となる金額です。
また、その中に今後上昇するかもしれない住宅費のための余地があるかも確認しておきたいところです。
大切なのは、マイホーム取得という夢の実現のその先に待っている生活の継続、そして次なる夢を持つゆとりです。
終の棲家を考える
購入か賃貸かを考えるとき、そこにどちらが正解という答えはないということは、多くの人が知っています。
人それぞれ、ライフスタイルや “どう過ごしたいか” で優先順位が違うので、どちらが向いているかはその人によります。その視点で購入か賃貸かを選ぶのは基本といえます。
住宅についてライフスタイルで考える際に、もう1つ頭に浮かべてほしいことがあります。
それは晩年の過ごし方です。
年金暮らしになった際、一般的には収入は現役世代の頃よりも減少します。
その時の住宅費を考えると、住宅購入の場合はローンが完済されていれば、毎月支出する費用はある程度減少します。
しかし賃貸の場合は、年金のみの収入となっても、ずっと家賃負担が継続する点は考慮する必要があります。
晩年をどう過ごすのか、若い時に想像するのは難しいかもしれませんが、人生の見通しを立てつつ “住まい” の選択をするということも考えていただきたいです。
例えば、こんなケースが考えられます。
A:「故郷に実家があって、いずれ相続する予定。定年後は移住する可能性があるから賃貸かな?」
B:「うちもゆくゆくは田舎の実家に転居する。それでも住宅購入を検討中。転居時点で売却できるような物件にしたい。」
C:「将来は高齢者向け施設に入るのが安心と考えている。だからそれまでは賃貸でいいと思っている。」
D:「転勤の可能性や子どもの独立を考えて、当面は賃貸で居住。定年後に保有資金の範囲で夫婦2人用の小さめの住宅を購入予定。」
住まいの選び方は、暮らしだけでなく資金面にも大きく影響します。
購入するか、賃貸を続けるか。購入するとしてもいつなのか。それによって準備する資金は変わります。
そして、購入したとしても、いずれはリフォームという問題が出てきます。
賃貸を継続するとしても、高齢になれば、住居に求める条件は若い頃とは変わってくるでしょう。
住宅の購入か賃貸か、その選択の前に、自分の人生の収入の中で住まいにどれだけお金をかけるのか、そして将来どこでどう暮らしたいのかを一度立ち止まって考えてみませんか。
※本記事は、2026年11月時点の法制度等および情報による内容です。今後変更となる可能性があります。
2026年11月4日